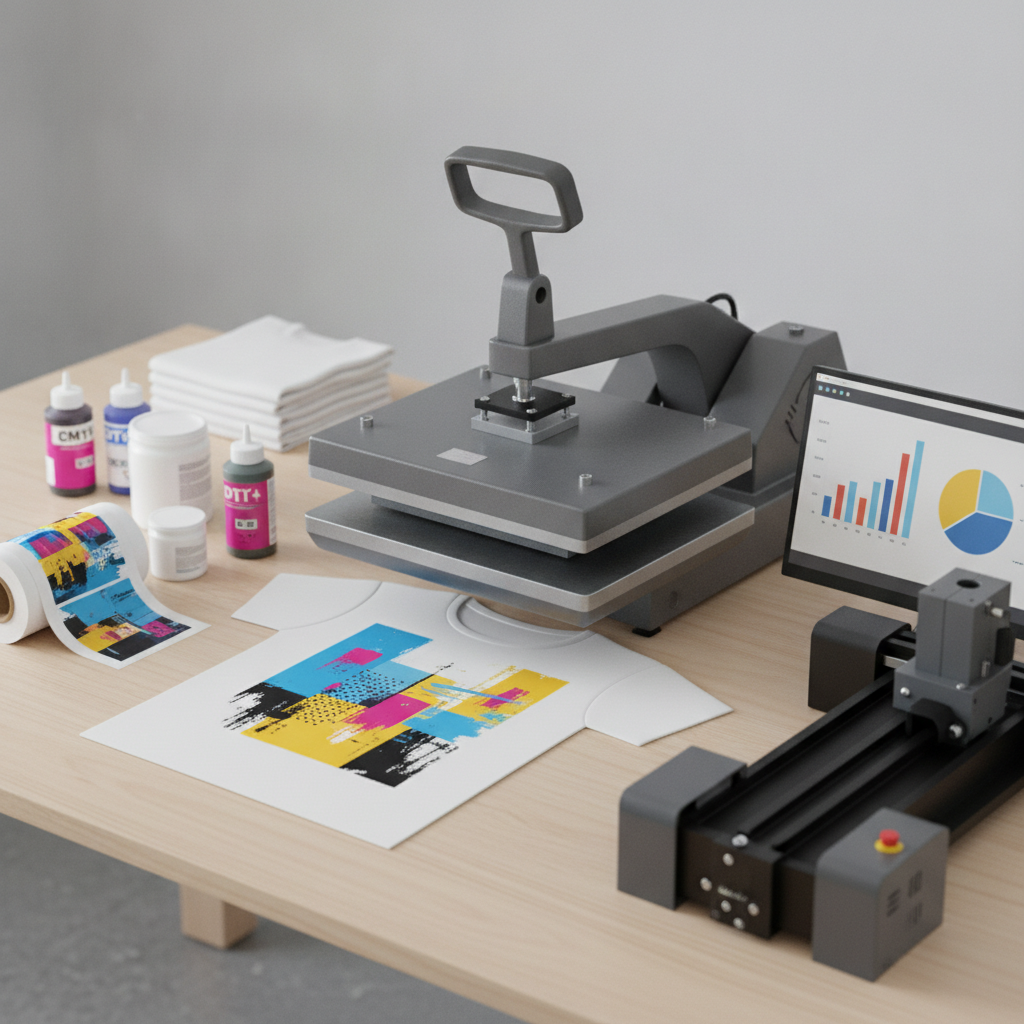
No universo dinâmico e cada vez mais competitivo da estamparia DTF (Direct-to-Film), o sucesso não se mede apenas pela qualidade vibrante das impressões ou pela agilidade na produção. A pedra angular de qualquer negócio próspero é a capacidade de precificar seus produtos de forma inteligente, garantindo lucratividade sem perder a competitividade no mercado. Este desafio, aparentemente simples, exige uma compreensão aprofundada de todos os custos envolvidos no processo, desde o ml de tinta até a energia consumida pela prensa térmica. Sem um cálculo preciso do custo de produção por camiseta, empreendedores correm o risco de trabalhar incansavelmente, apenas para descobrir que estão operando no vermelho ou deixando dinheiro na mesa. Este guia editorial se propõe a desvendar essa complexidade, oferecendo um roteiro detalhado para que você, seja um veterano da estamparia ou um novato no DTF, possa dominar a arte de precificar seus produtos com confiança e estratégia.
Entendendo a Importância do Custo de Produção
Calcular o custo de produção é mais do que um exercício contábil; é uma bússola que orienta todas as decisões de negócio. Em um mercado onde a barreira de entrada para o DTF está se tornando mais acessível, a diferenciação não se dá apenas pela técnica, mas pela inteligência comercial. Ignorar ou subestimar esse cálculo pode levar a uma série de problemas, como:
- Preços Abaixo do Custo: Vender um produto por um valor inferior ao que custa para produzi-lo é um caminho direto para o prejuízo e a inviabilidade do negócio a longo prazo.
- Margens de Lucro Insuficientes: Mesmo que o preço cubra o custo, uma margem apertada pode inviabilizar investimentos futuros, a expansão da operação ou até mesmo a remuneração justa do seu trabalho.
- Falta de Competitividade: Preços excessivamente altos, decorrentes de um cálculo superestimado ou de margens irrealistas, podem afastar clientes para concorrentes com estruturas de custo mais eficientes.
- Dificuldade em Negociar: Sem saber seu custo mínimo, é impossível negociar descontos para grandes volumes ou participar de licitações com propostas sólidas.
- Tomada de Decisão Prejudicada: Decisões sobre comprar uma nova máquina, contratar mais funcionários ou investir em marketing tornam-se incertas sem uma base de custos clara.
No DTF, onde múltiplos insumos e etapas estão envolvidos, a precisão é fundamental. Cada mililitro de tinta, centímetro de filme e segundo de energia elétrica contribuem para o custo final, e o detalhe faz toda a diferença.
Componentes do Custo de Produção DTF por Camiseta
Para chegar ao custo unitário de uma camiseta estampada em DTF, precisamos decompor o processo em seus elementos mais básicos. Estes custos podem ser classificados em diretos variáveis, diretos fixos e indiretos.
Custos Diretos Variáveis (por impressão/camiseta)
São aqueles que aumentam ou diminuem proporcionalmente à quantidade de peças produzidas. Quanto mais você estampa, mais gasta com esses itens.
- Tinta DTF (CMYK + Branco): A tinta é um dos insumos mais significativos. O consumo varia drasticamente com o tamanho da estampa, a densidade das cores (preenchimentos sólidos vs. linhas finas) e a cobertura. A tinta branca, em particular, costuma ter um consumo maior e ser mais cara que as coloridas, sendo essencial para a base em tecidos escuros.
- Filme DTF: O custo do filme é determinado pela área utilizada por estampa. Seja em rolos ou folhas, você deve considerar o custo por metro quadrado (ou folha) e dividi-lo pela área ocupada pela sua arte. Lembre-se de deixar uma margem para recortes e possíveis erros.
- Pó Adesivo DTF: Aplicado sobre a tinta úmida no filme, o pó é crucial para a aderência. Seu consumo é menor em comparação à tinta e ao filme, mas ainda assim representa um custo. A quantidade de pó varia conforme a área da estampa e a técnica de aplicação.
- Camiseta (ou Peça Têxtil): O custo da peça em si é, muitas vezes, o maior componente do custo unitário. Inclua o valor de compra da camiseta, já com impostos e frete se aplicáveis, para ter o custo real por unidade.
- Energia Elétrica (Prensa Térmica): A prensa é um equipamento de alta potência. Calcule o consumo médio por hora ou por ciclo de prensagem e rateie pela quantidade de peças prensadas no período. Consulte as especificações técnicas da sua prensa para a potência (Watts) e estime o tempo de uso por camiseta.
- Mão de Obra Direta: Refere-se ao tempo que você ou seu funcionário gasta diretamente na produção daquela camiseta específica. Isso inclui preparar o arquivo para impressão, carregar o filme, acompanhar a impressão, aplicar o pó, curar no forno, posicionar e prensar a camiseta, e fazer o acabamento (dobrar, embalar). Converta esse tempo em custo monetário com base no salário/hora (incluindo encargos) de quem realiza a tarefa.
- Manutenção de Consumíveis Menores: Itens como wipers (limpadores) para o cabeçote, líquidos de limpeza para a impressora, luvas, e outros pequenos descartáveis que são usados diretamente na produção. Embora individuais sejam baratos, seu acúmulo pode ser rateado por impressão.
Custos Diretos Fixos (associados à produção, mas não por peça diretamente)
São custos que permanecem relativamente estáveis, independentemente do volume de produção em um determinado período (mês, por exemplo). Eles precisam ser rateados pelo volume total de produção para se chegar a um custo unitário.
- Energia Elétrica (Impressora DTF, Forno de Cura, Computador): A impressora DTF e o forno de cura consomem energia mesmo sem produzir ativamente (ligados, em modo de espera, aquecendo). Calcule o consumo total mensal desses equipamentos e rateie-o pelo número de peças produzidas no mês. O mesmo vale para o computador e monitor dedicados à produção.
- Aluguel/Espaço: Se você paga aluguel pelo seu espaço de trabalho ou tem um custo imputado pelo uso de um espaço próprio, este é um custo fixo mensal que precisa ser diluído.
- Salários Fixos: Se você tem funcionários cujos salários não variam com a produção (ex: um designer gráfico ou um gerente de produção que não recebe por peça), seus salários e encargos são custos fixos.
- Manutenção Preventiva e Suporte Técnico: Contratos de manutenção, licenças de software RIP, ou a reserva de um valor mensal para manutenção inesperada dos equipamentos.
Custos Indiretos (Opex – Despesas Operacionais)
São despesas que não estão diretamente ligadas à produção, mas são essenciais para o funcionamento do negócio.
- Depreciação de Equipamentos: Impressora DTF, prensa térmica, forno de cura, computador – todos perdem valor ao longo do tempo. Calcule a depreciação mensal (valor do equipamento / vida útil em meses) para refletir o custo de reposição futuro.
- Marketing e Vendas: Despesas com publicidade online, impressão de cartões de visita, participação em feiras, etc.
- Administrativos: Software de gestão, contabilidade, internet, telefone, materiais de escritório, taxas bancárias.
- Embalagem e Frete: Se você embala as camisetas individualmente para envio ao cliente final e arca com o frete, estes podem ser custos diretos ou, se forem padronizados por pedido, podem ser rateados como indiretos. Para fins de custo unitário por camiseta, é mais preciso considerar a embalagem individual como custo variável.
- Impostos e Taxas: Calcule o percentual de impostos (SIMPLES NACIONAL, PIS, COFINS, etc.) incidentes sobre o faturamento ou sobre o valor da venda, e inclua no preço final.
Passo a Passo para Calcular o Custo Unitário por Camiseta
Agora, vamos organizar esses componentes em um cálculo prático.
1. Levantamento de Custos de Insumos
Comece anotando todos os seus custos unitários de compra:
- Custo do Rolo/Garrafa/Saco de Insumo:
- Tinta (ex: R$ X por litro/kg de CMYK, R$ Y por litro/kg de Branco)
- Filme (ex: R$ Z por rolo de 0,60m x 100m)
- Pó (ex: R$ W por kg)
- Camiseta (ex: R$ V por unidade)
2. Estimativa de Consumo por Estampa
Este é o ponto mais crítico e onde a precisão da sua impressora e software RIP farão diferença.
Para Tinta:
- O ideal é usar o software RIP da sua impressora, que muitas vezes oferece relatórios de consumo de tinta por arquivo ou por metro quadrado.
- Se não tiver essa funcionalidade, use uma média. Uma estampa com boa cobertura em A3 (aprox. 0,13 m²) pode consumir, por exemplo, de 5ml a 15ml de tinta TOTAL. Para estampas muito densas ou com muitas cores sólidas, esse consumo pode ser maior. A tinta branca geralmente representa uma parcela significativa desse consumo (por exemplo, 40-60% do total de tinta).
- Cálculo:
(Consumo CMYK em ml * Custo do ml CMYK) + (Consumo Branco em ml * Custo do ml Branco). Para descobrir o custo do ml, divida o custo da garrafa pelo volume (ex: R$ 500 / 1000 ml = R$ 0,50/ml).
Para Filme:
- Identifique a área da sua estampa (ex: 30cm x 40cm = 0,12 m²). Considere também a área de corte ou bordas de segurança.
- Cálculo:
(Área da Estampa em m² * Custo do m² de Filme). Para descobrir o custo do m², divida o custo do rolo pela área total do rolo (ex: R$ 300 / (0,60m * 100m) = R$ 5,00/m²).
Para Pó Adesivo:
- O consumo de pó é relativamente baixo. Uma estimativa comum é de 8 a 15 gramas por metro quadrado para uma aplicação eficiente.
- Cálculo:
(Área da Estampa em m² * Consumo em g/m² * Custo do g de Pó). Para descobrir o custo do g, divida o custo do saco pelo peso (ex: R$ 100 / 1000g = R$ 0,10/g).
Para Camiseta:
- Simplesmente o custo de aquisição da unidade.
Para Energia Elétrica (Prensa):
- Verifique a potência da sua prensa (ex: 2000W = 2kW).
- Estime o tempo de uso por camiseta (ex: 30 segundos de prensagem + 15 segundos de manuseio = 45 segundos por camiseta).
- Custo por camiseta:
(Potência em kW * Tempo em horas por camiseta * Custo do kWh). Ex: 2kW * (45s/3600s/h) * R$ 0,80/kWh = R$ 0,02.
3. Calculando a Mão de Obra Direta
- Estime o tempo total gasto por uma única camiseta desde a preparação do arquivo até a finalização e embalagem. Seja realista. Ex: 1 minuto para o arquivo/fila de impressão, 30 segundos para aplicar o pó, 30 segundos para curar, 45 segundos para prensar, 30 segundos para inspecionar/dobrar. Total = 3 minutos e 15 segundos (195 segundos).
- Converta seu salário/hora (ou de seu funcionário, incluindo encargos) para segundos. Ex: Salário Mensal R$ 2.000 + 40% encargos = R$ 2.800. 160 horas/mês (40h/semana). Custo por hora: R$ 17,50. Custo por segundo: R$ 17,50 / 3600 = R$ 0,00486.
- Custo de Mão de Obra Direta:
Tempo em segundos * Custo por segundo. Ex: 195s * R$ 0,00486/s = R$ 0,95.
4. Rateio dos Custos Fixos e Indiretos
- Some todos os seus custos fixos e indiretos mensais. Ex: Aluguel (R$ 1.000) + Depreciação (R$ 500) + Internet (R$ 100) + Energia Impressora/Forno (R$ 200) + Contabilidade (R$ 250) = R$ 2.050/mês.
- Estime seu volume de produção mensal. Seja conservador. Se você estima produzir 1.000 camisetas por mês, mas às vezes produz 800, use 800 para ter uma margem de segurança.
- Custo Fixo/Indireto Rateado por Camiseta:
Total Mensal / Volume de Produção Mensal. Ex: R$ 2.050 / 800 camisetas = R$ 2,56 por camiseta.
5. Somatório para o Custo Total por Camiseta
Agora some todos os componentes:
Custo Total Unitário = Custo Tinta + Custo Filme + Custo Pó + Custo Camiseta + Custo Energia Prensa + Custo Mão de Obra Direta + Custo Fixo/Indireto Rateado
Exemplo hipotético:
- Tinta (A3): R$ 3,50
- Filme (A3): R$ 0,60
- Pó (A3): R$ 0,25
- Camiseta: R$ 12,00
- Energia Prensa: R$ 0,02
- Mão de Obra Direta: R$ 0,95
- Custos Fixos/Indiretos Rateados: R$ 2,56
Custo Total Unitário: R$ 3,50 + R$ 0,60 + R$ 0,25 + R$ 12,00 + R$ 0,02 + R$ 0,95 + R$ 2,56 = R$ 19,88
Este é o seu custo real para produzir uma camiseta. Qualquer valor abaixo disso resultará em prejuízo.
Definindo Preços de Venda Lucrativos e Competitivos
Com o custo de produção em mãos, o próximo passo é definir o preço de venda. Este processo envolve adicionar a margem de lucro desejada e considerar fatores de mercado.
Margem de Lucro Desejada
A margem de lucro é o percentual que você deseja obter acima do custo. Ela deve cobrir seu lucro líquido, investimentos e riscos. Margens para produtos personalizados costumam ser mais altas que para produtos de prateleira, variando entre 30% a 100% ou mais, dependendo do nicho, complexidade e valor agregado.
Existem duas formas principais de aplicar a margem:
- Sobre o Custo (Markup): Se você deseja um markup de 50% sobre o custo.
Preço de Venda = Custo Total Unitário * (1 + 0,50).
No nosso exemplo: R$ 19,88 * 1,50 = R$ 29,82. - Sobre o Preço de Venda (Margem Bruta): Se você quer que a margem de lucro represente 30% do preço de venda final.
Preço de Venda = Custo Total Unitário / (1 - 0,30).
No nosso exemplo: R$ 19,88 / 0,70 = R$ 28,40.
É crucial entender qual método você está utilizando para não confundir seus cálculos. Para simplicidade, muitos pequenos negócios começam com o markup sobre o custo. Lembre-se de que sobre este preço ainda incidirão os impostos de venda!
Análise de Mercado e Concorrência
Seu preço, mesmo que lucrativo, precisa ser competitivo. Pesquise seus concorrentes diretos e indiretos:
- Quais são os preços médios para serviços semelhantes?
- Eles oferecem algum diferencial (qualidade superior, agilidade, design exclusivo)?
- Qual é o seu posicionamento no mercado? Você quer ser o mais barato, o de melhor qualidade, o mais rápido?
Seu valor agregado (qualidade da estampa, durabilidade, qualidade da camiseta, atendimento, prazo de entrega) justifica um preço mais alto. Se você compete apenas por preço, a margem será sempre apertada.
Preço de Venda Final
Considerando o custo, a margem de lucro e a análise de mercado, defina seu preço base. Lembre-se de adicionar o percentual de impostos sobre vendas que sua empresa precisa recolher. Se houver comissões de vendas, elas também devem ser consideradas ou embutidas na margem.
Preço de Venda Final = (Custo Total Unitário + Lucro Almejado) / (1 - % Impostos sobre Venda - % Outras Despesas Variáveis sobre Venda)
Exemplo (usando markup de 50% sobre o custo e 10% de impostos sobre a venda):
- Preço com Lucro: R$ 19,88 * 1,50 = R$ 29,82
- Preço Final com Impostos: R$ 29,82 / (1 – 0,10) = R$ 29,82 / 0,90 = R$ 33,13
Este seria o preço final sugerido para uma unidade, arredondando para um valor mais comercial (ex: R$ 32,90 ou R$ 33,00).
Flexibilidade e Estratégias de Preço
Um preço base é um ponto de partida. Você pode aplicar estratégias como:
- Descontos por Volume: Ofereça preços progressivamente menores para grandes quantidades, incentivando pedidos maiores.
- Pacotes: Crie combos com design incluso, camisetas de diferentes tamanhos, ou entrega expressa, agregando valor.
- Preços Promocionais: Use promoções sazonais ou de lançamento para atrair novos clientes, mas sempre com o custo em mente para não prejudicar sua saúde financeira.
Perguntas Frequentes (FAQ)
Como a arte afeta o consumo de tinta?
A densidade de cor e a área de cobertura da arte são os principais fatores. Artes com muitas cores sólidas, gradientes complexos e grandes áreas preenchidas consomem significativamente mais tinta do que artes com linhas finas e menos preenchimento. Artes com muito branco também impactam o consumo da tinta branca, que geralmente é mais cara e usada em maior volume como base. O uso de perfis de cores (ICC Profiles) adequados e a otimização de cores no RIP podem ajudar a controlar o consumo.
Devo incluir o custo do design na minha precificação?
Sim, absolutamente. Se você ou sua equipe criam o design para o cliente, esse tempo e expertise têm um custo. Você pode cobrá-lo como um serviço separado ou incorporá-lo ao custo da camiseta, especialmente se o design for um fator chave de valor agregado. Se o cliente fornece a arte pronta e otimizada, o custo do design pode ser minimizado para apenas o tempo de verificação e preparação para impressão.
E se eu tiver muitos modelos de impressora ou prensas diferentes?
Se seus equipamentos têm eficiências ou custos operacionais muito diferentes (ex: uma impressora DTF de mesa e uma de grande formato), é ideal calcular o custo de produção para cada linha de produto ou tipo de serviço que usa um equipamento específico. Caso a diferença seja marginal ou os equipamentos se complementem, você pode usar uma média ponderada ou o custo do equipamento “mais utilizado” como referência.
Como lidar com o desperdício de insumos?
O desperdício é uma realidade na produção. Filme cortado errado, estampa que não grudou bem, tinta usada para limpeza. É prudente adicionar uma pequena porcentagem (ex: 3-5%) ao custo dos insumos variáveis para cobrir essas perdas. Monitore seu índice de desperdício para garantir que essa porcentagem seja realista e busque formas de reduzi-lo.
A variação de preço dos insumos afeta o cálculo?
Sim, e de forma significativa. Preços de tintas, filmes e pós podem flutuar devido a cotações de dólar, disponibilidade de mercado ou políticas de fornecedores. Por isso, é fundamental revisar seus cálculos de custo de produção periodicamente (mensalmente ou trimestralmente) e sempre que houver uma mudança expressiva no preço de algum insumo chave. Ter um bom relacionamento com fornecedores e buscar cotações em múltiplos lugares pode ajudar a mitigar esse impacto.
Dominar o cálculo do custo de produção por camiseta não é apenas uma tarefa operacional; é uma estratégia de negócios que garante a sustentabilidade e o crescimento da sua estamparia DTF. Ao entender cada componente do custo e aplicar uma margem de lucro inteligente, você estará apto a definir preços que não apenas atraem clientes, mas também recompensam seu esforço e investimento. Lembre-se, a precisão e a revisão constante são suas maiores aliadas neste processo. Mantenha seus números atualizados, monitore o mercado e ajuste suas estratégias para navegar com sucesso no cenário competitivo da impressão DTF.